项目展示
一次性用品替代增长空间,环保赛道潜力几何
一次性用品替代增长空间,环保赛道潜力几何
一次性用品替代正在从政策口号变成真实订单,环保赛道因此获得新的增长空间。外卖餐盒、塑料袋、酒店牙刷、快递包装等场景相继被禁限塑政策覆盖,替代材料需求迅速上升。它值得关注,不只因为市场庞大,更因为材料、成本、回收和消费习惯都要重做一遍。
限塑政策最先落在最容易看见的环节。大型商超不再免费提供超薄塑料袋,餐饮门店逐步停用不可降解吸管,酒店开始减少一次性牙刷和拖鞋,快递网点推广可循环箱。这些动作把需求从传统塑料推向纸浆模塑、竹木制品和可降解材料,也把一次性用品替代推入真实交易。
替代品并非简单换成另一种材料。纸吸管会变软,竹刀叉手感不同,可降解餐盒耐热有限,重复使用餐具还要清洗和回收。企业必须同时解决配方、模具、生产线和配送效率。一次性用品替代因此不是单点创新,而是从原料到终端的系统改造,谁能把体验和成本同时做好,谁就能拿到订单。
政策是这轮增长最直接的推手。禁塑令分批扩容,双碳目标要求降低化石原料依赖,生产者责任延伸让包装企业承担回收义务,绿色采购又把可循环产品送进机关、学校和企业食堂。规则一旦稳定,订单就从示范项目变成长期合同,环保赛道的确定性随之提高,资本也更愿意投向实体产能。
需求端场景远比想象分散。外卖平台每天消耗大量餐盒餐具,快递行业需要信封和缓冲包装,连锁酒店要替换客房用品,医院和养老机构关注卫生与安全,农贸市场则涉及袋子和托盘。每个场景的规格、耐温、承重和价格都不同,一次性用品替代因此呈现碎片化机会,细分龙头更容易先跑出来。
技术路线正在分叉。聚乳酸来自玉米或甘蔗,外观接近传统塑料,却需要工业堆肥条件;可降解聚酯柔韧易加工,常与聚乳酸共混;聚羟基脂肪酸酯可海洋降解,但成本高;纸浆模塑和竹纤维依赖农业林业资源,适合餐盒刀叉。没有一种材料通吃所有场景,一次性用品替代的胜负取决于场景匹配和规模降本。
成本仍是最大门槛。PG模拟器可降解餐盒的原料价格常高于普通塑料,纸浆模塑受纸浆波动影响,竹木制品加工和运输费用不低。餐饮企业利润薄,不愿独自承担差价,最终要么提价,要么压缩包装规格。一次性用品替代能否放量,要看原料产能释放、工艺良率和政策补贴能否把绿色溢价逐步摊薄。
供应链正在快速扩张。乳酸、可降解聚酯、竹浆和纸浆产能陆续上马,上游化工与下游包装厂签长约,林业地区把竹林变成餐具原料基地。扩产带来规模效应,也可能造成阶段过剩。一次性用品替代增长空间真实存在,但若缺少订单和回收配套,部分项目会停留在低开工率,环保赛道也会经历优胜劣汰。
消费者习惯决定替代速度。外卖和快递强调便利,很多人用完即扔,重复使用需要归还、清洗和携带,体验成本高。可降解产品若没有明显标识,消费者也难判断真假。一次性用品替代要真正扩大,不能只靠禁令,还要让绿色选择更顺手、更便宜、更可信,否则需求会在便捷面前打折。
标准与认证是行业分水岭。可降解需要特定温湿度和微生物环境,普通填埋或自然水体中未必按预期分解,一些添加助剂的产品更被质疑是伪降解。监管若不能统一检测方法和标识,市场就会劣币驱逐良币。一次性用品替代的环保价值,必须建立在清晰标准和可追溯链条上,才经得起检验。
竞争格局随之变化。传统塑料加工厂转向可降解改性料,纸业公司加码纸浆模塑,林业企业开发竹餐具,化工巨头布局生物基单体,初创公司则从设计和租赁模式切入。一次性用品替代不是单一行业的机会,而是化工、造纸、农业、包装和回收的交汇点,跨界合作会比单打独斗更常见,环保赛道因此更拥挤也更细分。
替代的环保效果不能想当然。若可降解材料最终进入焚烧或普通填埋,减排和降解优势会缩水;若重复使用餐具清洗耗水耗能过高,也可能抵消收益。真正有效的路径是减量优先、循环其次、材料替代兜底。一次性用品替代只有嵌入回收、堆肥和能源结构,才能把环保赛道的故事变成可核算的减排账。
投资视角也在调整。早期资金追逐可降解概念,后来更看重真实订单、客户结构和现金流。能进入连锁餐饮供应链、拿到快递企业年单、参与城市回收体系的公司,更容易穿越价格战。一次性用品替代的增长空间广阔,但环保赛道从来不缺故事,缺的是稳定毛利、技术壁垒和可持续的商业模式,估值终要回到经营质量。
往后看,政策会继续收紧,替代品会从餐盒吸管延伸到更多一次性用品。材料性能提升、成本下降和回收网络完善,会共同决定渗透速度。一次性用品替代未必消灭所有塑料,却会重塑哪些场景可以循环、哪些场景适合生物基、哪些场景仍需传统材料。环保赛道的潜力不在概念,而在这些具体替换中兑现。
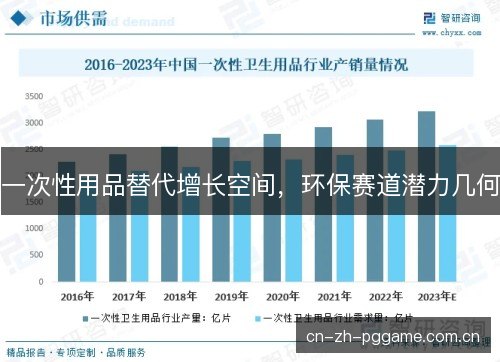
这条赛道最终考验的是系统能力。企业要同时理解政策节奏、材料性能和消费场景,城市要补齐分类、堆肥和回收设施,消费者要找到便利与环保的平衡。一次性用品替代带来的增长,不只是多卖几只纸杯或竹叉,而是推动生产、包装和废弃处理方式整体转向。环保赛道的潜力,会在这种长期转向中持续释放。

PG SOFT为您带来最真实的PG电子模拟器体验,提供丰富的PG试玩游戏内容。 PG电子娱乐让玩家轻松感受游戏乐趣,PG官方游戏品质保障,是探索创新电子世界的不二选择。
咨询PG模拟器在线试玩
-
- 地址
- 永安市抓辱之地182号
-
- 电话
-
- 工作时间
- 周一至周五:上午 10 点至晚上 8 点